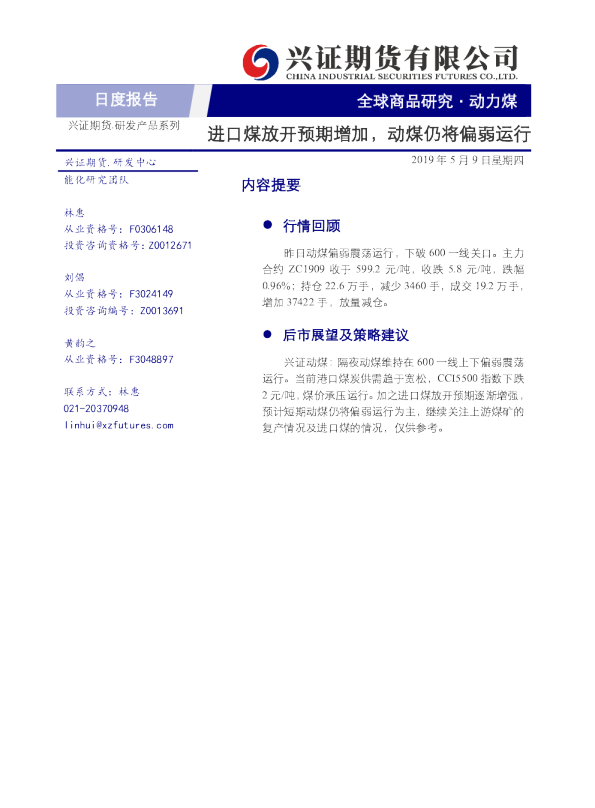
隨著國內動力煤市場供需格局的變化,關于進口煤政策可能放開的預期持續升溫,市場情緒受到明顯影響。業內人士普遍認為,在供應端整體充裕、需求端支撐不足的背景下,動力煤價格仍將維持偏弱運行態勢。
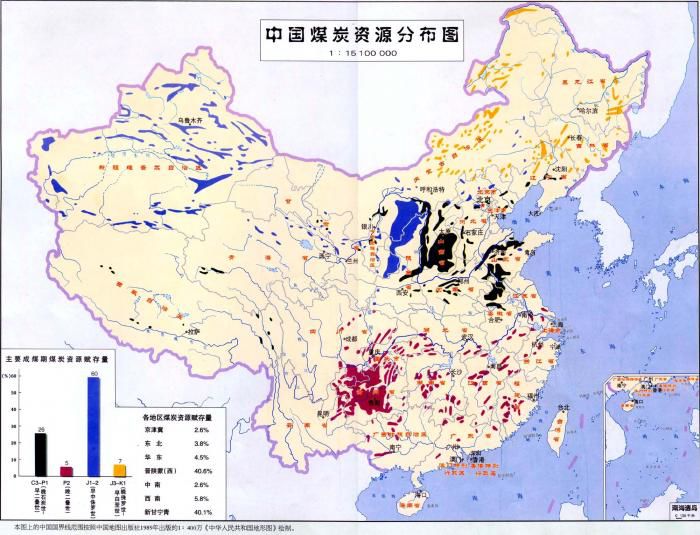
從供給端來看,國內煤炭產量保持高位。主產區煤礦生產穩定,部分區域因安全檢查等因素略有波動,但整體供應能力充足。與此港口和電廠庫存持續處于較高水平,給煤價帶來下行壓力。
進口煤方面,市場對政策放開的預期逐漸增強。前期由于價格倒掛等原因,進口煤數量有所回落,但若后續進口限制放寬,將增加國內市場供應,進一步壓制內貿煤價格。尤其是印尼、澳大利亞等主要進口來源國的煤炭價格優勢若重新顯現,進口量可能快速回升。
需求端則表現疲軟。隨著氣溫回升,居民取暖用電用煤需求下降,電廠日耗進入季節性回落通道。工業用電需求恢復緩慢,非電行業如建材、化工等對煤炭的采購意愿不強,多以剛需補庫為主,難以對市場形成有力提振。
綜合分析,當前動力煤市場供強需弱的格局較為明顯,疊加進口煤放開預期帶來的心理沖擊,短期煤價難有上漲動力。預計后續動力煤價格將繼續偏弱運行,需密切關注進口政策變化、下游需求恢復情況以及主產區生產動態。